有色金属 中国强势资源崛起与合金材料的战略机遇
有色金属作为现代工业的“骨骼”与“血液”,是支撑高端制造、新能源、信息技术和国防军工等战略性产业不可或缺的基础材料。随着全球能源转型与供应链重构,中国以稀土、钨、锑、镓、锗等为代表的关键有色金属资源,正从“储量优势”加速迈向“产业强势”,而有色金属合金作为材料性能跃升的关键载体,更成为大国博弈与科技竞争的战略焦点。
一、从资源大国到材料强国:有色金属的战略地位
中国有色金属资源禀赋突出。稀土储量与产量居世界前列,钨、锑、铟、锗等品种在全球供给中占据主导地位。过去,这些资源多以初级产品形态出口,附加值低、定价权弱。随着国家将关键矿产上升为国家安全与核心竞争力的组成部分,并通过开采总量控制、出口管制、战略收储等手段强化资源治理,中国有色金属的全球影响力显著提升。与此新能源、新能源汽车、光伏、风电、航天航空等下游产业的高速增长,为有色金属提供了空前广阔的内需市场,推动产业链向高纯化、合金化、功能化方向延伸。
二、有色金属合金:性能跃迁的核心路径
纯金属虽各具特性,但单一性能往往难以满足极端工况与精密场景的需求。有色金属合金通过精准的成分设计与先进的熔炼、凝固、加工工艺,实现强度、硬度、耐蚀性、导电导热性、高温稳定性等指标的协同优化。典型的合金体系包括:
- 铝合金:以轻质高强、耐腐蚀著称,广泛应用于航空器蒙皮、新能源汽车车身与电池壳体、轨道交通型材等。中国已成为全球最大的铝材生产与消费国,高性能铝锂合金、航空铝材不断突破。
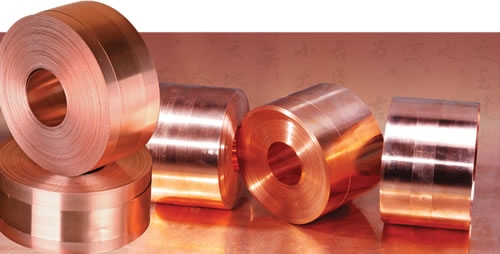
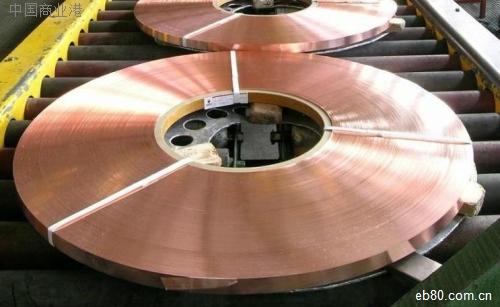
- 铜合金:凭借优异的导电导热与抗磨损性能,在电力、电子、船舶、海洋工程中不可替代。高强高导铜铬锆合金、引线框架铜带等支撑集成电路与高压电网发展。
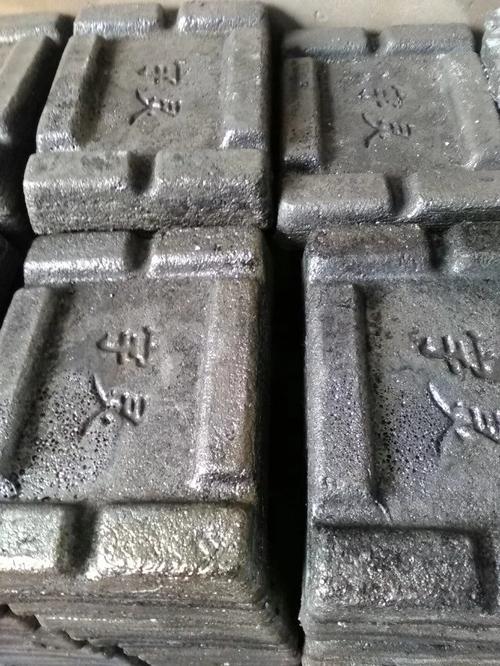
- 镁合金:作为最轻的工程结构金属,镁合金在消费电子、汽车轻量化及生物医用领域潜力巨大。中国镁资源与产量全球领先,正加速推进低成本、高耐蚀镁合金产业化。
- 钛合金:比强度高、耐腐蚀优异,是航空航天、海洋装备、化工医疗的关键材料。我国钛合金研制已从跟踪仿制走向自主创新,高端钛材自给率持续提高。
- 钨合金、钼合金:具有高熔点、高硬度与优异的高温强度,用于硬质合金刀具、火箭喷管、核聚变装置等极端环境。中国钨资源与冶炼加工能力世界第一,硬质合金产量占全球四成以上。
- 稀土合金:稀土镁合金、稀土铝合金、稀土钢等显著改善材料组织与性能。稀土永磁合金更是新能源汽车驱动电机、风电发电机的核心材料,中国在全球稀土永磁市场占据绝对优势。
三、强势崛起的内在逻辑与外部挑战
中国有色金属及合金产业的崛起并非偶然。一方面,庞大的内需市场提供了规模化验证与迭代升级的沃土,促使企业持续投入研发,部分品种实现从“跟跑”到“并跑”“领跑”。另一方面,资源安全保障、新材料产业政策、科技重大专项等制度供给形成合力,推动产学研用协同攻关。正视挑战同样重要:高端合金牌号仍存在短板,部分关键加工设备与检测仪器依赖进口,再生有色金属利用率有待提高,国际规则与贸易摩擦风险加剧。要在全球竞争中真正“强势”,必须持续强化基础研究,突破“卡脖子”工艺,构建稳定多元的供应链,并积极参与国际标准制定。
四、展望:迈向高端化、绿色化、智能化
中国有色金属将以合金材料为重要抓手,推进三个维度的升级:高端化——面向航空航天、半导体、核能、深海深空等极端场景,开发更高综合性能的先进合金;绿色化——提升再生金属比例,推行短流程、低能耗、低排放冶炼加工技术,实现全生命周期低碳化;智能化——借助材料基因工程、高通量计算与人工智能,加速合金成分筛选与工艺优化,缩短研发周期。可以预期,随着科技自立自强与产业基础再造的深入推进,中国强势有色金属资源及其合金材料必将为制造强国建设提供更加坚实的材料支撑,并在全球价值链中占据更有利的位置。
有色金属,既是国力之基,更是未来之材。当资源的优势转化为材料的强势,中国有色金属合金的崛起,值得期待。
如若转载,请注明出处:http://www.mengheshun.com/product/3.html
更新时间:2026-10-24 21:37:45